Mercredi 02 Septembre 2026 à 14h45 par Yann MARTIN-LAVIGNE
Remonter le résultat de la cible vers la holding : quels outils, quels risques ?
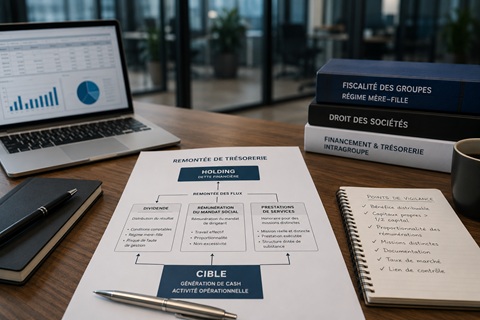
Dans un montage classique de reprise, la dette est supportée par la holding, mais c’est la cible qui génère le cash. Toute la mécanique repose donc sur un point : la capacité à faire remonter régulièrement de la trésorerie vers la holding, au rythme des échéances du prêt.
Trois outils permettent cette remontée : le dividende, la rémunération du mandat social et la convention de prestations de services. Chacun a ses conditions mais aussi son risque de redressement propre s’il est mal calibré. L’objectif ici est d’effectuer un tour d’horizon de ces contraintes pour optimiser la mise en œuvre.
1. Le dividende
La cible réalise un résultat, elle le distribue à sa holding actionnaire, qui utilise cette trésorerie pour honorer ses échéances. Le dividende est décidé annuellement lors de l’approbation des comptes de la cible.
Grâce au régime mère-fille (articles 145 et 216 du CGI), sous réserve de détenir au moins 5 % du capital et de conserver les titres deux ans, le dividende remonté est exonéré d’impôt sur les sociétés à hauteur de 95 %, seule une quote-part forfaitaire de 5 % restant imposable. Le frottement effectif est donc faible. En intégration fiscale, l’avantage est renforcé, les intérêts et charges de la holding venant s’imputer sur les bénéfices de la cible.
Il existe deux limites à connaître.
La première est comptable et juridique : la distribution implique l’existence d’un bénéfice distribuable tel que défini par l’article L.232-11 du code de commerce. Plusieurs situations privent donc la cible de bénéfice distribuable malgré un exercice bénéficiaire : pertes antérieures non absorbées, report à nouveau débiteur, dotation à la réserve légale, réserves statutaires. S’y ajoute une interdiction distincte : aucune distribution lorsque les capitaux propres sont, ou deviendraient de ce fait, inférieurs au capital augmenté des réserves non distribuables.
La seconde limite est plus difficile à apprécier mais engage le dirigeant sur son patrimoine personnel. En cas d’ouverture d’une procédure de liquidation judiciaire, et d’une insuffisance d’actif, une distribution excessive peut être qualifiée de faute de gestion et le dirigeant condamné à en supporter tout ou partie. La Cour de cassation a jugé en ce sens dans une affaire où un dirigeant avait fait distribuer des sommes importantes, privant la société de ses réserves (Cass. com., 8 avril 2021, n° 19-23.669).
La difficulté pour le repreneur est la lecture faite a posteriori par les tribunaux d’une politique de distribution calée au plus juste sur le service de la dette, sans marge pour l’exploitation.
La sécurisation de ce point peut venir d’une analyse réalisée en amont et validant la capacité de la cible.
2. La rémunération du mandat social
Désigner la holding elle-même comme présidente ou dirigeante de la cible, permet de lui verser une rémunération au titre de ce mandat. L’intérêt est de disposer d’un flux qui ne dépend ni de l’existence d’un bénéfice distribuable, ni du calendrier des assemblées d’approbation des comptes.
Cette rémunération est une charge déductible du résultat de la cible.
Le CGI impose un principe de proportionnalité : la rémunération n’est déductible que si elle correspond à un travail effectif et n’est pas excessive au regard du service rendu (article 39-1-1° du CGI). L’administration apprécie ce caractère excessif par un faisceau d’indices : niveau de rémunération constaté pour des fonctions analogues dans le secteur, rapport entre la rémunération et les bénéfices de la société ou les autres rémunérations versées, importance de l’activité réellement déployée, qualification professionnelle. La fraction jugée excessive est réintégrée au résultat imposable de la cible et, en principe, imposée chez le bénéficiaire comme revenu distribué.
Cette rémunération du mandat social peut ainsi couvrir la rémunération du dirigeant, éventuellement une partie des services directement liés à sa mission (financier, juridique, stratégie, etc.), mais plus difficilement la totalité de l’endettement.
3. La convention de prestation de services
La holding facture à la cible des honoraires de gestion, en contrepartie de prestations de direction générale, commerciale ou financière. Comme la rémunération de mandat, cette charge est déductible et indépendante du bénéfice distribuable.
La Cour de cassation a jugé, le 4 juin 2026, qu’une convention de gestion qui se limite à mettre à disposition de la cible son propre dirigeant, déjà mandataire social, revient à rémunérer les fonctions de président, et que les honoraires doivent être réintégrés dans l’assiette des cotisations sociales (Cass. 2e civ., 4 juin 2026, n° 23-20.189).
De la même manière, elle avait déjà jugé (arrêts Samo Gestion, Cass. Com 14 septembre 2010 n°09-16.084 et Mecasonic, Cass. Com. 23 octobre 2012 n°11-23.376) que la convention de gestion conclue par une SA avec une autre société encourt de nullité si elle recouvre les prestations attendues d’un mandataire social. La portée de cette jurisprudence a été atténuée pour les SAS (Cass. com., 24 novembre 2015, n° 14-19.685). La prudence demeure de mise.
La convention doit décrire une mission réellement distincte du mandat social, être exécutée et documentée comme telle, et être rendue par une structure ayant une substance propre, tels qu’une équipe au service de plusieurs filiales.
4. La convention de trésorerie
La convention de trésorerie intragroupe est souvent citée avec les outils précédents. Elle relève pourtant d’une logique différente : les trois outils ci-dessus transfèrent définitivement de la valeur de la cible vers la holding, alors que la convention de trésorerie ne correspond qu’à un prêt : il faudra régulariser les flux si les sommes ne peuvent pas être restituées.
Deux conditions encadrent son usage. Ces opérations n’échappent au monopole bancaire que dans le cadre de l’exception de l’article L.511-7, I, 3° du code monétaire et financier, qui suppose des liens de capital conférant à l’une des sociétés un pouvoir de contrôle effectif sur les autres ; un groupe purement contractuel en est exclu. Et les avances doivent être rémunérées à un taux de marché, à défaut de quoi l’avantage consenti s’expose à la qualification d’acte anormal de gestion.
4. En pratique
Ces outils ne sont pas exclusifs les uns des autres. Ils peuvent être combinés : une part de dividende dès que le résultat le permet, une part de rémunération de mandat si la holding est présidente, et une convention de prestations bien documentée pour des missions distinctes.
La mise en œuvre de ces outils se prévoit au moment de la construction du plan de financement, pour éviter l’improvisation d’une régularisation a posteriori
Pour en savoir plus
Yann MARTIN-LAVIGNE
Conseil et accompagnement pour les opérations de transmission d'entreprise- 76 place du Général Bonet
61000 Alençon - France - +33 (0)6 25 92 81 27
- yml@martinlavigne.fr
- Contact : Yann MARTIN-LAVIGNE
